Assurances
Voiture électrique : quel impact sur votre assurance auto ?
Découvrez comment ces véhicules influencent les primes et les garanties.
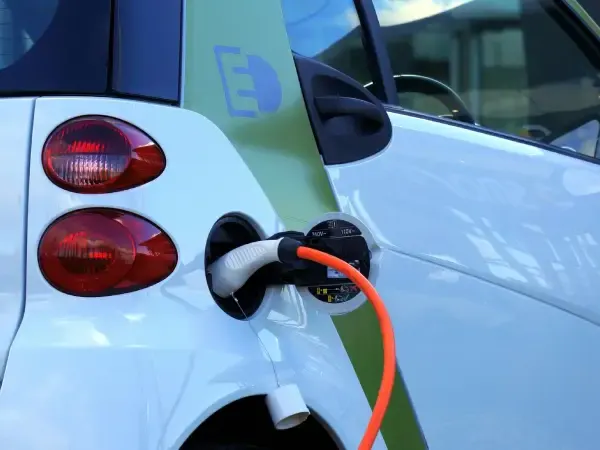
En Belgique, le type de véhicule que vous conduisez a un impact direct sur le montant de votre prime d’assurance ainsi que sur les garanties qui vous sont proposées. Que vous optiez pour une citadine, un SUV ou une voiture électrique, chaque caractéristique compte dans le calcul du risque assuré par votre courtier.
La valeur du véhicule et son coût de réparation
Plus un véhicule est cher à réparer ou à remplacer, plus la prime peut être élevée.
- Les voitures neuves ou de luxe entraînent généralement une prime supérieure.
- Les véhicules d’occasion ou de faible valeur peuvent bénéficier de primes plus basses, surtout si vous optez pour une assurance au tiers.
- Les pièces détachées et le coût de la main-d’œuvre influencent aussi directement le tarif.
La puissance et le type de motorisation
Les assureurs tiennent compte de la puissance du moteur et du type de carburant :
- Les véhicules plus puissants sont considérés comme présentant un risque plus élevé d’accidents.
- Les voitures électriques bénéficient souvent d’avantages spécifiques (réductions, garanties étendues), car elles sont perçues comme moins risquées et plus respectueuses de l’environnement.
Les dispositifs de sécurité
Les véhicules équipés de systèmes de sécurité avancés — airbags, freins ABS, caméras de recul, systèmes anti-vol — peuvent réduire le risque d’accident ou de vol. Cela peut entraîner :
- Une prime plus avantageuse
- Une meilleure couverture vol ou bris de vitre
- Des conditions préférentielles pour l’omnium.
Les statistiques et l’usage du véhicule
Les assureurs utilisent également les données statistiques :
- Certains modèles ont un taux de sinistralité plus élevé, ce qui influence la prime.
- Le kilométrage annuel et l’usage (privé ou professionnel) jouent aussi un rôle important.
- Une voiture garée dans un garage fermé est moins exposée au vol qu’une voiture stationnée dans la rue.
Garanties et obligations légales
En Belgique, l’assurance responsabilité civile (RC auto) est obligatoire pour tout véhicule motorisé. Elle couvre les dommages causés à des tiers.
À cette assurance de base, vous pouvez ajouter des garanties complémentaires selon votre véhicule :
- Omnium partielle ou complète pour protéger votre propre voiture.
- Assistance dépannage ou véhicule de remplacement.
- Protection juridique pour défendre vos droits en cas de litige.
En résumé
Votre voiture n’est pas qu’un moyen de transport : c’est un facteur déterminant dans le calcul de votre prime d’assurance et des garanties auxquelles vous avez accès. Avant de souscrire ou de changer de véhicule, il est donc essentiel de demander une simulation personnalisée à votre courtier.
À lire aussi
Les derniers articles
Jeunes conducteurs : quelles règles à connaître en Belgique ?
Dans le contexte belge, les jeunes conducteurs font face à des sanctions strictes en cas d'infractions routières, soulignant la nécessité d'une vigilance accrue. En l'absence d'une loi de "tolérance zéro", une circulaire guide les poursuites pour les conducteurs ayant moins de deux ans de permis, rendant la situation encore plus délicate. Par exemple, un excès de vitesse peut entraîner une déchéance du droit de conduire, imposant des examens pour retrouver ce droit. Il est crucial pour Alyo de sensibiliser ses clients sur l'importance d'une assurance auto adaptée, qui couvre les frais juridiques en cas d'accident ou d'infraction. Pour en savoir plus sur les meilleures options d'assurance pour jeunes conducteurs, n'hésitez pas à contacter nos experts.
Lire l'article
Smart Group devient Alyo.
Même équipe, mêmes agences, mêmes contrats. Un nouveau nom et un nouveau logo, pour dire mieux ce qu’on fait avec vous depuis des années.
Lire l'article
Beaucoup de gens souhaitent investir mais n’osent pas
Dans une enquête OpinionWay réalisée pour BlackRock en juin 2024 auprès de 1 002 personnes en Belgique, 31 % des répondants citent le placement d’argent parmi les moyens de préparer leur avenir financier. La peur de perdre son investissement reste le frein le plus cité.
Lire l'article