Assurances
Comment bien choisir son assurance incendie ?
Quelles garanties peut offrir une assurance incendie et quand est-elle obligatoire pour un locataire ? Les règles varient selon la Région et la date du bail. Voici les points à vérifier dans votre contrat.
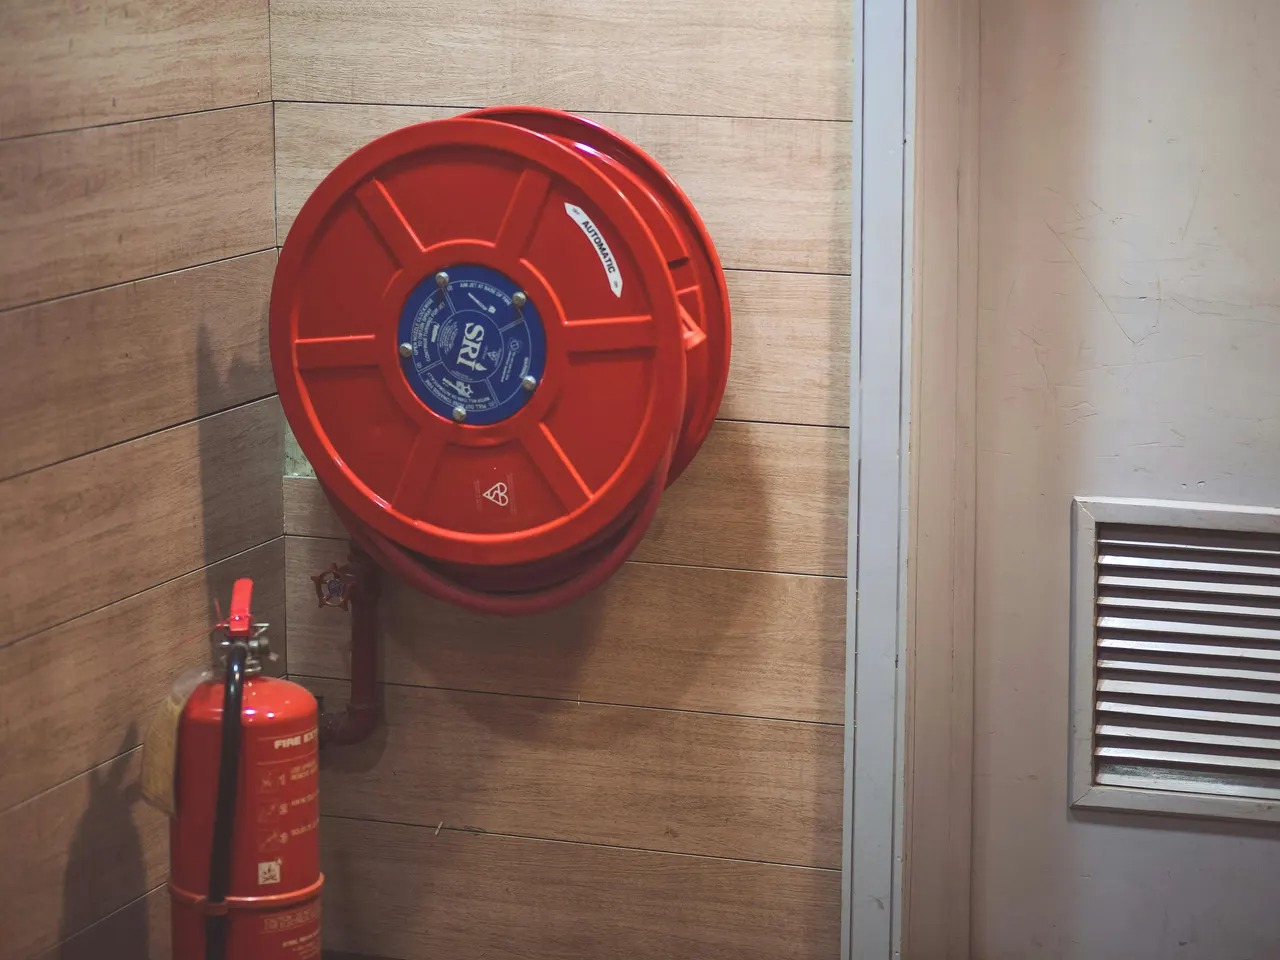
L’assurance incendie : règles, niveau de couverture et garanties
Que vous soyez locataire ou propriétaire d’un bien immobilier, il est essentiel de prendre en compte les risques liés aux sinistres, notamment les incendies. L’assurance incendie, souvent intégrée dans l’assurance habitation, vous protège contre les dommages causés par le feu et d’autres événements accidentels. Découvrez quand cette assurance est obligatoire, quelles garanties elle peut offrir et comment choisir votre couverture.
Qu’est-ce que l’assurance incendie ?
Définition et objectifs
L’assurance incendie est une garantie incluse dans votre contrat d’assurance habitation multirisque. Elle couvre les dommages matériels causés à votre logement et à vos biens mobiliers par un incendie. Cette assurance protège également contre les conséquences de la fumée et l’intervention des pompiers lors d’un sinistre.
Au-delà de l’incendie, l’assurance habitation offre une protection plus étendue contre d’autres risques tels que les dégâts des eaux, les tempêtes, le vandalisme ou encore les catastrophes naturelles. Elle inclut aussi une garantie responsabilité civile, qui couvre les dommages que vous pourriez causer à autrui.
Différence entre assurance incendie et assurance habitation
L’assurance incendie est une composante fondamentale de l’assurance habitation. Elle couvre les dommages liés à l’incendie dans les limites prévues par le contrat. Selon la police, la couverture peut viser le bâtiment, le mobilier ou la responsabilité du locataire.
L’obligation de souscrire une assurance incendie
La réglementation en vigueur
Les obligations du locataire dépendent de la Région et de la date du bail. Pour les baux d’habitation concernés, les dates d’entrée en vigueur diffèrent :
- En Wallonie, l’obligation d’assurance incendie concerne les baux conclus ou renouvelés à partir du 1er septembre 2018.
- En Région de Bruxelles-Capitale, le locataire doit s’assurer contre l’incendie et les dégâts des eaux pour les baux conclus ou renouvelés à partir du 1er novembre 2024.
- En Flandre, les règles du décret sur le bail d’habitation s’appliquent aux contrats concernés conclus à partir du 1er janvier 2019. Le locataire doit y couvrir sa responsabilité pour l’incendie et les dégâts des eaux.
Cependant, certaines causes d’incendie ne sont pas systématiquement prises en charge. Pour une protection plus complète, il est recommandé de souscrire une garantie « dommages ménagers » ou « accidents domestiques ». Cette extension couvre par exemple les brûlures causées par une plaque de cuisson, un fer à repasser ou un feu de cheminée.
Qui est concerné par cette obligation ?
- Locataires : Vérifiez quelle assurance couvre votre responsabilité locative et si le contrat couvre aussi vos meubles et effets personnels.
- Propriétaires : La situation varie selon le type de logement.
- Si vous êtes propriétaire occupant d’un logement individuel non soumis à la copropriété, l’assurance habitation n’est pas légalement obligatoire, mais fortement recommandée.
- En copropriété, demandez au syndic une copie de la police de l’immeuble. Vérifiez ce qu’elle couvre pour votre lot, puis examinez les garanties individuelles utiles pour votre mobilier ou votre responsabilité. Informations sur la police globale de copropriété.
Comment choisir son assurance incendie ?
Pour bénéficier d’une indemnisation adaptée en cas de sinistre, il est crucial de choisir une assurance habitation multirisque avec une garantie incendie correspondant à vos besoins. Il est conseillé de revoir vos garanties tous les trois ans en tenant compte de plusieurs critères clés.
- Étudier les niveaux de garantie
Évaluez la valeur de votre patrimoine mobilier, incluant meubles, électroménagers, appareils électroniques, etc. Plus vous optez pour des garanties complémentaires élevées, plus votre prime d’assurance sera élevée. Il est donc important d’équilibrer la couverture souhaitée avec votre budget.
- Comprendre les niveaux de franchise
La franchise est la somme que vous devez payer de votre poche en cas de sinistre. Une franchise élevée réduit le montant de la prime, mais augmente votre reste à charge en cas de dommage. À l’inverse, une franchise basse augmente la prime mais diminue votre coût en cas de sinistre. Trouvez le juste équilibre selon votre situation personnelle.
- Examiner les plafonds d’indemnisation
Les plafonds d’indemnisation correspondent au montant maximal que l’assureur vous versera en cas de sinistre. Un plafond élevé offre une meilleure protection, mais se traduit par une prime plus importante. Il est essentiel de vérifier ces limites dans les conditions générales de votre contrat.
Comment être indemnisé en cas de sinistre ?
En cas d’incendie ou de sinistre, suivez ces étapes pour faciliter votre indemnisation :
- Informer le propriétaire : Si vous êtes locataire, prévenez votre propriétaire. La prise en charge dépend de l’origine du sinistre, des responsabilités et des garanties de chaque contrat.
- Contacter le syndic de copropriété : Si les parties communes sont touchées, le syndic peut déclarer le sinistre auprès de l’assureur de l’immeuble.
- Déclarer le sinistre à l’assurance : Faites votre déclaration rapidement, dans le délai prévu par votre contrat, par téléphone, courrier recommandé, mail ou via votre espace client en ligne.
- Rassembler des preuves et sécuriser le logement : Prenez des photos, conservez les objets endommagés et protégez vos biens les plus précieux en les couvrant ou en sécurisant les ouvertures du logement (portes, fenêtres, toiture).
En respectant ces démarches, vous optimisez vos chances d’obtenir une indemnisation rapide et complète.
Besoin d'aide ?
Contactez Alyo pour des conseils personnalisés et un accompagnement professionnel.
À lire aussi
Les derniers articles
Jeunes conducteurs : quelles règles à connaître en Belgique ?
Dans le contexte belge, les jeunes conducteurs font face à des sanctions strictes en cas d'infractions routières, soulignant la nécessité d'une vigilance accrue. En l'absence d'une loi de "tolérance zéro", une circulaire guide les poursuites pour les conducteurs ayant moins de deux ans de permis, rendant la situation encore plus délicate. Par exemple, un excès de vitesse peut entraîner une déchéance du droit de conduire, imposant des examens pour retrouver ce droit. Il est crucial pour Alyo de sensibiliser ses clients sur l'importance d'une assurance auto adaptée, qui couvre les frais juridiques en cas d'accident ou d'infraction. Pour en savoir plus sur les meilleures options d'assurance pour jeunes conducteurs, n'hésitez pas à contacter nos experts.
Lire l'article
Smart Group devient Alyo.
Même équipe, mêmes agences, mêmes contrats. Un nouveau nom et un nouveau logo, pour dire mieux ce qu’on fait avec vous depuis des années.
Lire l'article
Beaucoup de gens souhaitent investir mais n’osent pas
Dans une enquête OpinionWay réalisée pour BlackRock en juin 2024 auprès de 1 002 personnes en Belgique, 31 % des répondants citent le placement d’argent parmi les moyens de préparer leur avenir financier. La peur de perdre son investissement reste le frein le plus cité.
Lire l'article